
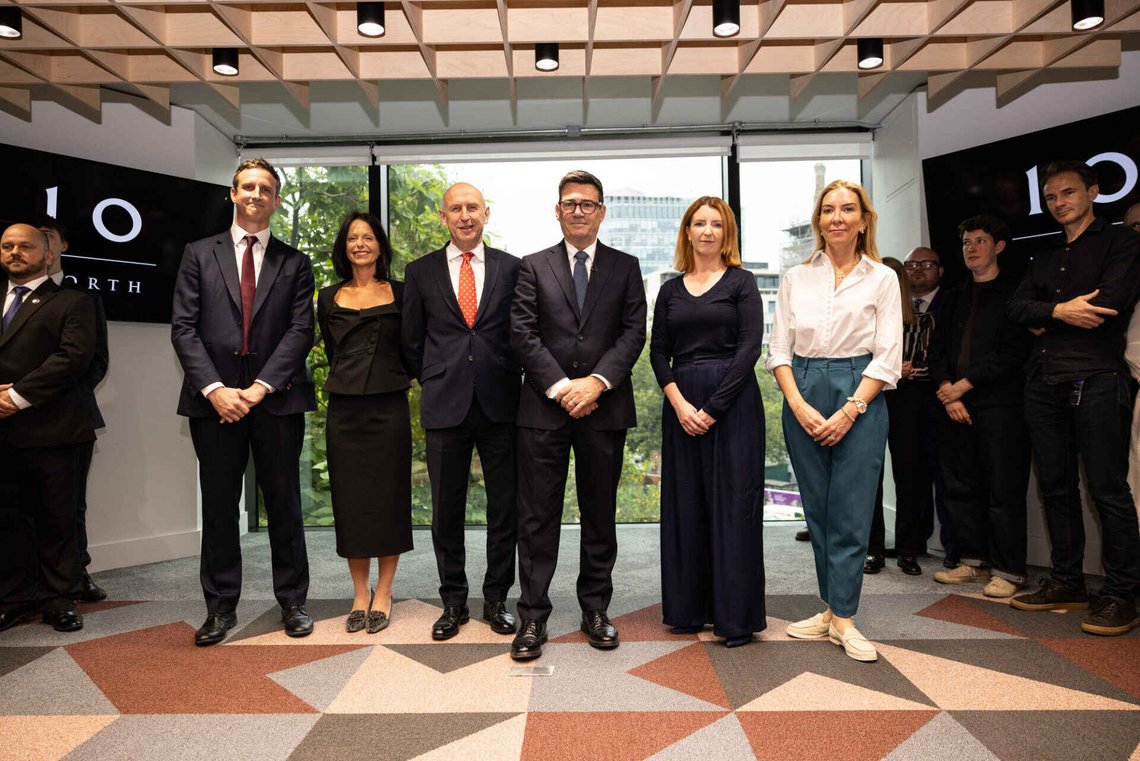


Andy Burnham er blitt advart om at Storbritannia «skatter seg selv i graven», og investorene mister tilliten til regjeringen.
De som sitter på store private midler, tror ikke lenger at statsminister Andy Burnhams Labour-regjering har noen evne til å forvalte de offentlige finansene på en god måte. På klassisk sosialdemokratisk vis ser de ingen andre løsninger enn stadige skatteøkninger, skriver The Telegraphs økonomiske avdeling.
Arthur Laffer, en av USAs fremste økonomer, mener at Storbritannia befinner seg «i en dødsspiral» med «for lite vekst, for lite velstand». Han advarte Burnham mot en ny skatteøkning i neste måneds statsbudsjett, og sa at dette bare ville forverre Storbritannias problemer. Men Burnham virker mest interessert i en mulig Brexit Reset.
Burnham ønsker å beskytte landbruket og stålindustrien ved en Brexit reset
Drømmen om handlingsrom
Finansminister John Healey skal holde en tale på mandag, hvor det forventes at han vil si at det er avgjørende å fremme verdiskaping i privat næringsliv for å skape vekst i økonomien som helhet.
Dette vil kreve finanspolitisk stabilitet og «et visst handlingsrom», vil Healey si. De fleste regner med at Healey vil argumentere for at høyere skatter vil skape dette handlingsrommet.
Labour vil argumentere for at de rike må bære den største byrden. Men allerede nå har titusenvis av rike briter rømt landet etter at Labours daværende finansminister Rachel Reeves startet sin skattejakt da Keir Starmer flyttet inn i Downing Street 10 i juli 2024.
Denne trenden vil Healeys skatteøkninger forsterke, og resultatet er selvsagt stort fall i statens skatteinntekter. Dermed må arbeidere og middelklassen, samt alle som ikke ønsker eller har mulighet til å rømme fra sitt hjemland, forberede seg på at det er de som må betale regningen.
En kilde i finansdepartementet sa:
«Finansministeren vil i neste uke legge frem en plan for god vekst over hele landet. Denne vil bygge videre på Storbritannias posisjon som den raskest voksende økonomien i G7 i år.
Han vet også at vekst ikke er mulig uten finanspolitisk stabilitet, og er fast bestemt på å sikre at landets finanser har en buffer mot global usikkerhet.»
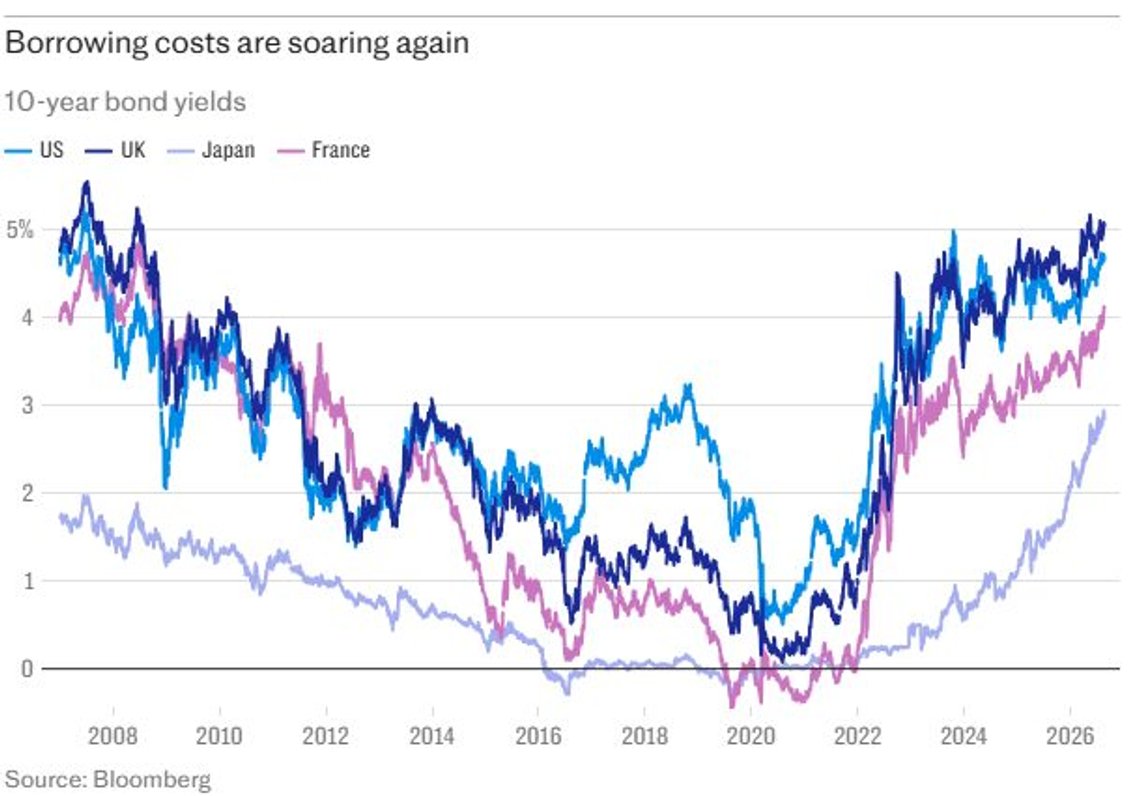
Renteøkningen på statsobligasjoner viser at markedet mener noe annet. Dette påfører staten en økning i utgiftene som fører til at myndighetene mister «økonomisk og finanspolitisk troverdighet».
Trues av gjeldskrise
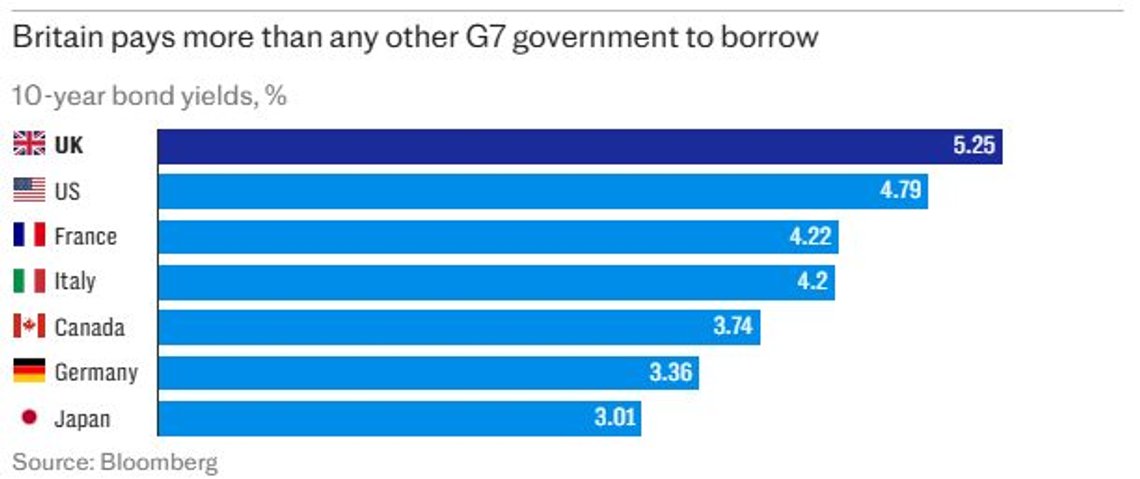
Professor Kenneth Rogoff, tidligere sjeføkonom i Det internasjonale pengefondet (IMF), sa at den nylige kraftige økningen i lånekostnadene innebar at Storbritannia nå var det landet i den rike verden som var mest sårbart for en gjeldskrise.
Laffer har vært økonomisk rådgiver for tre presidenter: Ronald Reagan, Bill Clinton og Donald Trump. Før et besøk i London denne uken uttalte han:
«Jeg skulle gjerne sett at Storbritannia ble velstående. Det er drømmen min. [Men] deres resultater tyder ikke på en god politikk. De viser egentlig nøyaktig det man ser når [en] økonomi havner i en dødsspiral.»
Laffer er mest kjent for sin teori Lafferkurven, en økonomisk modell som viser at de totale skatteinntektene begynner å synke når skattesatsene heves for høyt. Britene har, slik det ser ut, allerede passert T-punktet, nivået hvor skatteøkninger fører til et fall i de totale skatteinntektene.
«Jeg har aldri hørt om en økonomi som har blitt beskattet til velstand. Det som skjer, er at Storbritannia beskatter seg selv til døde. Problemet deres er ikke for lite inntekter. Problemet deres er for lite vekst, for lite velstand.»
Lånekostnadene har steget globalt, men britene opplever den kraftigste økningen blant G7-landene på grunn av bekymringer knyttet til tilstanden i de offentlige finansene og det kommende statsbudsjettet.
Økonomer i City spår at statsministeren og Healey vil måtte skaffe milliarder av pund for å gjenopprette regjeringens handlingsrom i forhold til de finanspolitiske reglene etter den den kraftige økningen i obligasjonsrentene.
Investorer har oppfordret Burnham til å kutte kraftig i de offentlige utgiftene for å tette gapet. Men kutt i offentlige utgifter er nesten aldri en løsning hverken for Labour eller andre europeiske sosialdemokrater, som vårt eget Arbeiderparti. Disse partiene foretrekker skatteøkninger kombinert med økt statsgjeld.
Rupert Harrison, seniorrådgiver for Storbritannia hos Pimco, sa:
«Storbritannia betaler en premie på grunn av et oppfattet tap av økonomisk og finanspolitisk troverdighet.»
En manglende evne til å få bukt med inflasjonen, koblet med en gjeld som kun vokser, har ført Storbritannia inn i en særdeles vanskelig økonomisk situasjon.
«Storbritannia er blitt fanget opp av denne globale trenden, men våre lånekostnader har også vært høyere enn i de fleste andre avanserte økonomier i en viss tid.»
Professor Rogoff mener at obligasjonskrisen utgjør en så stor trussel for britisk økonomi at Burnham kan bli tvunget til å be Det internasjonale pengefondet (IMF) om hjelp.
«Storbritannia og USA er kanskje de to mest sårbare landene, og Storbritannia er sannsynligvis det mest sårbare.»
David Coombs, leder for multi-asset-investeringer hos Rathbones, sier de ikke lenger vil kjøpe britisk statsgjeld «med mindre vi ser solide politiske uttalelser fra regjeringen i løpet av de kommende ukene, med sikte på å takle underskuddet, eller klare tiltak i statsbudsjettet for å fremme vekst». Også han ser muligheten for at britene må søke hjelp av IMF.
«Det er ingen vekstutsikter i Storbritannia for øyeblikket. Gjeldsnivået er høyt, rentene er høye, og veksten er lav. Storbritannia er utvilsomt sårbart for en gjeldskrise, og et av virkemidlene i en gjeldskrise er å be IMF om råd.
Hvis gjelden er høy, rentene du betaler allerede er høye og du er politisk lammet, er det ofte en oppskrift på en gjeldskrise.»
Som finansminister opplevde Reeves at handlingsrommet på 23,6 milliarder pund som hennes skatteøkninger i vårbudsjettet skulle skape, forvitret som følge av stigende obligasjonsrenter og høy inflasjon som ble forsterket av krigen i Iran.
Colin Ellis, forskningssjef hos Moody’s Analytics, ser ikke for seg noen bedring under den nye finansministeren:
«Med alt vi har sett, tror jeg ikke det er noe handlingsrom igjen når Healey står frem for å legge frem budsjettet. Hvis vi nå befinner oss i en situasjon der dette handlingsrommet blir utslettet og man ikke gjør noe med det, er det et ganske sterkt signal, som markedene kan reagere på.»
Heller ikke Neil Falconer, sjef for kapitalmarkeder hos Standard Life, er særlig optimistisk.
«Investorene vil følge nøye med på Storbritannias finanspolitiske handlingsrom, utgiftsplaner og lånebehov, særlig med tanke på forventningene om større volatilitet i de britiske rentemarkedene.»
Jeremy Hunt, finansminister under Liz Truss og Rishi Sunak, oppfordret Healey til å trå varsomt.
«Obligasjonsmarkedene er like bekymret for ufinansierte utgiftsforpliktelser fra en Labour-regjering som for ufinansierte skattelettelser fra en konservativ regjering – rot med dem på egen risiko.»
Mens mange investorer er bekymret for tilstanden i de offentlige finansene, velger noen investorer å kjøpe seg opp i obligasjoner på grunn av den høyere avkastningen som tilbys. Prisene på obligasjoner faller når rentene stiger, noe som betyr at produktene blir billigere og utbetalingene relativt sett mer attraktive.
Helen Anthony, porteføljeforvalter hos Janus Henderson, ser denne muligheten:
«Vi ser fortsatt verdi i dette og er for øyeblikket posisjonert for at britiske renter skal gi bedre avkastning enn andre utviklede markeder frem til slutten av året.»
Men for vanlige britiske skattebetalere er det til liten trøst at enkelte investorer med ledig kapital kan tjene godt på de høye rentene som er forårsaket av statens elendige økonomiske situasjon.
For det er skattebetalerne som ender opp med regningen for investorenes inntjening, i tillegg til økte kostnader på bolig, drivstoff, energi og dagligvarer.